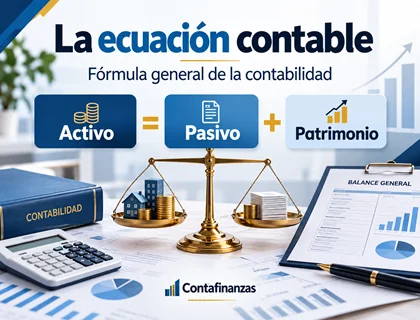
¿Qué es la ecuación contable?
La ecuación contable es la fórmula fundamental que establece que el total de activos de una empresa debe ser igual a la suma de sus pasivos y patrimonio. Expresa la relación entre los recursos económicos de una entidad, las obligaciones que mantiene con terceros y la participación patrimonial de sus propietarios.
Su fórmula básica es:
Activo = Pasivo + Patrimonio
Esta igualdad, también conocida como ecuación del balance o ecuación patrimonial, constituye uno de los fundamentos de la contabilidad por partida doble y permite comprender cómo las operaciones de una empresa modifican su situación financiera.
Por ejemplo, si una empresa tiene activos por $100,000, deudas por $60,000 y patrimonio por $40,000, la ecuación se cumple:
$100,000 = $60,000 + $40,000
La igualdad indica que los recursos reconocidos por $100,000 están relacionados con obligaciones por $60,000 y una participación patrimonial residual de $40,000.
Aunque los importes cambien cuando la empresa realiza nuevas transacciones, la ecuación debe mantenerse equilibrada cuando las operaciones se reconocen correctamente.
Elementos de la ecuación contable: activo, pasivo y patrimonio
Para comprender cómo funciona la fórmula general de la contabilidad, es necesario identificar sus tres componentes. Cada uno representa un aspecto diferente de la situación financiera de una empresa.
Activo: los recursos económicos de la empresa
Los activos son recursos económicos presentes controlados por la entidad como resultado de sucesos pasados. Estos recursos tienen potencial para generar beneficios económicos, ya sea mediante su utilización, venta, cobro o aprovechamiento en las operaciones.
Entre los principales ejemplos de activos se encuentran:
- Efectivo en caja y bancos.
- Cuentas por cobrar a clientes.
- Inventarios de mercaderías o materias primas.
- Terrenos, edificios, maquinaria y equipos.
- Inversiones financieras y determinados activos intangibles.
Por ejemplo, una empresa comercial necesita efectivo para efectuar pagos, inventarios para realizar ventas y equipos para desarrollar sus actividades.
Los activos pueden clasificarse en corrientes y no corrientes, dependiendo de su naturaleza y de los criterios de presentación establecidos por el marco contable aplicable.
Es importante aclarar que el control de un recurso no siempre exige que la empresa tenga su propiedad legal. Determinados derechos contractuales también pueden constituir activos cuando cumplen las condiciones de reconocimiento correspondientes.
Pasivo: las obligaciones con terceros
Los pasivos son obligaciones presentes de una empresa de transferir recursos económicos como consecuencia de sucesos pasados.
En términos prácticos, representan compromisos que la entidad debe cumplir frente a otras personas u organizaciones, ya sea mediante pagos de dinero, entrega de bienes u otras formas de transferencia de recursos económicos.
Algunos ejemplos son:
- Préstamos bancarios pendientes de pago.
- Cuentas por pagar a proveedores.
- Salarios y otras remuneraciones pendientes.
- Impuestos por pagar.
- Otras obligaciones reconocidas contablemente.
Supongamos que una empresa compra mercaderías por $15,000 y acuerda pagarlas dentro de 30 días. Si se cumplen las condiciones para reconocer la compra, aumentarán tanto sus inventarios como sus cuentas por pagar.
En ese momento, la empresa dispone de nuevos recursos económicos, pero también ha adquirido una obligación con el proveedor.
Los pasivos pueden clasificarse como corrientes o no corrientes, según los criterios de presentación aplicables. Además, no todos proceden de préstamos bancarios ni generan necesariamente intereses.
Patrimonio: la participación residual de los propietarios
El patrimonio representa la participación residual en los activos de una entidad después de deducir todos sus pasivos.
Por tanto, su cálculo se expresa de la siguiente manera:
Patrimonio = Activo − Pasivo
En una empresa, el patrimonio puede incluir las aportaciones de los propietarios, las ganancias acumuladas, las pérdidas y otras partidas patrimoniales reconocidas conforme al marco contable utilizado.
Por ejemplo, si una empresa presenta activos de $200,000 y pasivos de $130,000:
Patrimonio = $200,000 − $130,000
Patrimonio = $70,000
Este importe representa el patrimonio contable de la entidad.
Sin embargo, es necesario distinguir entre el patrimonio contable y el valor económico o de mercado de una empresa. No son necesariamente iguales, porque el patrimonio depende de los importes reconocidos contablemente, mientras que el valor económico puede considerar otros factores, como la capacidad de generar ganancias futuras.
También puede existir patrimonio negativo cuando el importe de los pasivos supera el valor contable de los activos.
Fórmula general de la contabilidad y cómo despejar sus elementos
La ecuación contable básica puede utilizarse para determinar cualquiera de sus tres componentes cuando se conocen los otros dos.
| Elemento por calcular | Fórmula |
|---|---|
| Activo | Activo = Pasivo + Patrimonio |
| Pasivo | Pasivo = Activo − Patrimonio |
| Patrimonio | Patrimonio = Activo − Pasivo |
Estas tres expresiones representan la misma relación matemática. Lo que cambia es el elemento que necesitamos determinar.
Cómo calcular el activo
Para conocer el activo total, sumamos los pasivos y el patrimonio.
Activo = Pasivo + Patrimonio
Por ejemplo, una empresa tiene obligaciones por $45,000 y patrimonio de $35,000.
Activo = $45,000 + $35,000
Activo = $80,000
Cómo calcular el pasivo
Cuando conocemos los activos y el patrimonio, podemos determinar los pasivos mediante una resta.
Pasivo = Activo − Patrimonio
Si la empresa presenta activos de $80,000 y patrimonio de $35,000:
Pasivo = $80,000 − $35,000
Pasivo = $45,000
Cómo calcular el patrimonio
Para calcular el patrimonio, deducimos los pasivos del total de activos.
Patrimonio = Activo − Pasivo
Utilizando los mismos importes:
Patrimonio = $80,000 − $45,000
Patrimonio = $35,000
Como podemos observar, los tres resultados son coherentes y permiten comprobar la relación entre los elementos de la ecuación.
Ejemplo de aplicación de la ecuación contable en una empresa
Veamos ahora un caso más completo utilizando los saldos de una empresa.
Supongamos que RGL, S.A. presenta la siguiente información en su estado de situación financiera:
| Concepto | Importe |
|---|---|
| Activos totales | $120,000 |
| Pasivos totales | $70,000 |
| Patrimonio total | $50,000 |
Para comprobar que la ecuación se cumple, aplicamos la fórmula:
Activo = Pasivo + Patrimonio
Activo = $70,000 + $50,000
Activo = $120,000
El resultado coincide con el importe de los activos reportados por RGL, S.A.
Esto significa que los activos reconocidos por $120,000 se encuentran relacionados con $70,000 de obligaciones y $50,000 de patrimonio.
Cómo comprobar los importes en el estado de situación financiera
Para utilizar la ecuación en un estado de situación financiera real, podemos seguir este procedimiento:
- Identificar y sumar los importes de los activos reconocidos.
- Identificar y sumar los pasivos, incluyendo las obligaciones corrientes y no corrientes.
- Determinar el patrimonio total de la entidad.
- Sumar pasivos y patrimonio, y comparar el resultado con el activo total.
Cuando la información está correctamente estructurada, ambas cantidades deben coincidir.
Sin embargo, la igualdad constituye una comprobación de equilibrio contable, no una demostración de que todos los registros sean completos y estén libres de errores.
Cómo cambia la ecuación contable con las operaciones de una empresa
Hasta ahora hemos comprobado la ecuación utilizando saldos que ya estaban determinados. Pero una empresa realiza continuamente compras, ventas, pagos, cobros y operaciones de financiamiento.
Estas transacciones pueden aumentar o disminuir los componentes de la ecuación sin que se pierda su equilibrio.
Para comprenderlo, continuemos con el ejemplo de RGL, S.A.
Situación inicial de RGL, S.A.
Supongamos que los activos de $120,000 están integrados de la siguiente manera:
| Concepto | Importe |
|---|---|
| ACTIVOS | |
| Bancos | $40,000 |
| Inventarios | $30,000 |
| Maquinaria y equipo | $50,000 |
| Total de activos | $120,000 |
| PASIVOS | |
| Préstamos bancarios por pagar | $40,000 |
| Cuentas por pagar a proveedores | $30,000 |
| Total de pasivos | $70,000 |
| PATRIMONIO | |
| Capital aportado por los socios | $50,000 |
| Total de patrimonio | $50,000 |
| Total pasivo + patrimonio | $120,000 |
Los activos representan los recursos económicos que controla la empresa, mientras que los pasivos reflejan sus obligaciones con terceros. El patrimonio corresponde a la participación residual de los propietarios. La ecuación contable establece una igualdad entre estos elementos, pero no significa que cada activo deba relacionarse individualmente con una deuda o una aportación específica.
La empresa mantiene pasivos por $70,000 y patrimonio por $50,000.
Por tanto:
$120,000 = $70,000 + $50,000
Ahora analizaremos cinco operaciones. Los importes están expresados en unidades monetarias ilustrativas ($). Para concentrarnos en el funcionamiento de la ecuación, no se consideran impuestos, intereses, depreciaciones ni otros efectos adicionales.
Operación 1. La empresa recibe un préstamo bancario
RGL, S.A. obtiene un préstamo adicional de $20,000, que se deposita en su cuenta bancaria.
La operación produce dos efectos:
- El activo aumenta $20,000 porque la empresa recibe efectivo.
- El pasivo aumenta $20,000 porque adquiere una nueva obligación bancaria.
El patrimonio no cambia.
Nueva ecuación:
Activo = $120,000 + $20,000 = $140,000
Pasivo = $70,000 + $20,000 = $90,000
Patrimonio = $50,000
$140,000 = $90,000 + $50,000
Este ejemplo demuestra que un incremento del pasivo no implica necesariamente una disminución del patrimonio.
Operación 2. Compra de equipo pagado al contado
La empresa adquiere equipo por $10,000 y lo paga mediante transferencia bancaria. Suponemos que el equipo cumple las condiciones para reconocerse como activo.
En este caso ocurren dos movimientos dentro del activo:
- La cuenta de bancos disminuye $10,000.
- La cuenta de equipo aumenta $10,000.
El activo total continúa siendo $140,000 porque cambia su composición, pero no su importe total.
El pasivo y el patrimonio tampoco se modifican.
La ecuación permanece:
$140,000 = $90,000 + $50,000
Este es un ejemplo importante: una operación puede modificar dos cuentas contables sin cambiar los totales de activo, pasivo y patrimonio.
Operación 3. La empresa obtiene ingresos por servicios
RGL, S.A. presta servicios por $8,000 y recibe el pago inmediatamente.
La operación incrementa el efectivo en bancos y genera un ingreso que, a través del resultado del período, aumenta el patrimonio.
Los nuevos saldos son:
Activo = $140,000 + $8,000 = $148,000
Pasivo = $90,000
Patrimonio = $50,000 + $8,000 = $58,000
$148,000 = $90,000 + $58,000
La igualdad se mantiene.
Operación 4. Pago de un gasto operativo
La empresa paga $4,000 por servicios públicos correspondientes al período.
El efecto contable es el siguiente:
- El activo disminuye $4,000 por la salida de efectivo.
- El gasto reduce el resultado del período y, en consecuencia, el patrimonio.
- Los pasivos permanecen sin cambios.
La ecuación actualizada es:
Activo = $148,000 − $4,000 = $144,000
Pasivo = $90,000
Patrimonio = $58,000 − $4,000 = $54,000
$144,000 = $90,000 + $54,000
En este caso, el patrimonio refleja el resultado neto de las operaciones de ingresos y gastos consideradas:
Ingresos − Gastos = Resultado
$8,000 − $4,000 = $4,000
El patrimonio inicial de $50,000 aumenta a $54,000 por la ganancia obtenida, sin considerar otros movimientos patrimoniales.
Operación 5. Abono al capital de un préstamo bancario
Finalmente, RGL, S.A. realiza un abono de $5,000 al capital de su préstamo bancario.
La operación reduce simultáneamente el activo y el pasivo:
Activo = $144,000 − $5,000 = $139,000
Pasivo = $90,000 − $5,000 = $85,000
Patrimonio = $54,000
$139,000 = $85,000 + $54,000
La empresa ha disminuido su deuda bancaria y su efectivo sin modificar directamente el patrimonio.
Resumen de los movimientos de la ecuación contable
La siguiente tabla muestra cómo evolucionaron los saldos después de cada operación:
| Operación | Activo | Pasivo | Patrimonio |
|---|---|---|---|
| Saldo inicial | $120,000 | $70,000 | $50,000 |
| Préstamo recibido | $140,000 | $90,000 | $50,000 |
| Compra de equipo al contado | $140,000 | $90,000 | $50,000 |
| Ingreso por servicios | $148,000 | $90,000 | $58,000 |
| Pago de gasto operativo | $144,000 | $90,000 | $54,000 |
| Abono al préstamo | $139,000 | $85,000 | $54,000 |
Al finalizar las cinco operaciones:
Activo = Pasivo + Patrimonio
$139,000 = $85,000 + $54,000
La ecuación continúa equilibrada, aunque sus componentes han cambiado durante las actividades de la empresa.
Relación entre la ecuación contable y la partida doble
La ecuación contable permite comprender la lógica del sistema de contabilidad por partida doble, según el cual cada operación se registra mediante cargos y abonos cuyo importe total debe ser igual.
Es importante distinguir ambos conceptos:
La ecuación contable muestra la igualdad entre los totales de activo, pasivo y patrimonio. La partida doble establece cómo registrar las operaciones en las cuentas correspondientes, manteniendo la igualdad entre el Debe y el Haber.
Por ejemplo, al recibir un préstamo bancario, aumentan tanto la cuenta de bancos como la obligación por pagar. La partida doble permite registrar estos movimientos de manera equilibrada.
Además, cuando se reconocen ingresos o gastos, sus efectos se reflejan en el resultado del período y, finalmente, en el patrimonio.
Asientos contables de las cinco operaciones de RGL, S.A.
A continuación se muestran los registros correspondientes al ejemplo anterior.
Asiento 1. Préstamo bancario recibido
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos | $20,000 | |
| Préstamos bancarios por pagar | $20,000 | |
| Total | $20,000 | $20,000 |
Asiento 2. Compra de equipo al contado
| Cuenta | Debe | Haber |
|---|---|---|
| Maquinaria y equipo | $10,000 | |
| Bancos | $10,000 | |
| Total | $10,000 | $10,000 |
Asiento 3. Ingresos por servicios cobrados
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos | $8,000 | |
| Ingresos por servicios | $8,000 | |
| Total | $8,000 | $8,000 |
Asiento 4. Pago de gastos de servicios públicos
| Cuenta | Debe | Haber |
|---|---|---|
| Gastos de servicios públicos | $4,000 | |
| Bancos | $4,000 | |
| Total | $4,000 | $4,000 |
Asiento 5. Abono al capital del préstamo
| Cuenta | Debe | Haber |
|---|---|---|
| Préstamos bancarios por pagar | $5,000 | |
| Bancos | $5,000 | |
| Total | $5,000 | $5,000 |
Cada asiento presenta el mismo importe en el Debe y en el Haber.
Si sumamos los movimientos de los cinco asientos obtenemos:
Total Debe = $47,000
Total Haber = $47,000
Esta igualdad muestra el equilibrio de los registros de partida doble realizados durante el ejercicio.
Comprobación del estado de situación financiera final
Después de registrar las operaciones, los activos de RGL, S.A. presentan estos saldos:
| Activo | Importe |
|---|---|
| Bancos | $49,000 |
| Inventarios | $30,000 |
| Maquinaria y equipo | $60,000 |
| Total de activos | $139,000 |
Los bancos comenzaron con $40,000, recibieron $20,000 del préstamo y $8,000 por servicios, y disminuyeron $10,000 por la compra de equipo, $4,000 por el gasto y $5,000 por el abono al préstamo.
Por tanto:
Bancos = $40,000 + $20,000 − $10,000 + $8,000 − $4,000 − $5,000
Bancos = $49,000
Los inventarios permanecieron en $30,000 y el equipo aumentó de $50,000 a $60,000.
El resumen de la situación financiera es:
| Concepto | Importe |
|---|---|
| Total de activos | $139,000 |
| Total de pasivos | $85,000 |
| Total de patrimonio | $54,000 |
| Pasivo + Patrimonio | $139,000 |
El ejemplo confirma que los registros individuales, las variaciones de los saldos y la ecuación general son coherentes entre sí.
¿Por qué es importante la ecuación contable?
La importancia de la ecuación contable no se limita a una relación matemática. Su utilidad se encuentra en que permite interpretar cómo están representados los recursos económicos de una entidad y cómo se relacionan con sus obligaciones y patrimonio.
En la práctica, contribuye a comprender varios aspectos de la contabilidad:
1. La estructura financiera de una empresa. Permite identificar la relación entre los activos, las obligaciones con terceros y el patrimonio.
2. El efecto de las transacciones. Ayuda a comprender por qué una compra al contado, un préstamo, un aporte de capital o el reconocimiento de una ganancia producen cambios diferentes.
3. La elaboración del estado de situación financiera. Proporciona la igualdad fundamental que debe observarse entre los elementos presentados en este estado financiero.
4. La aplicación de la partida doble. Facilita la comprensión de los efectos contables que deben registrarse mediante cargos y abonos equilibrados.
5. La revisión de saldos. Permite detectar determinadas inconsistencias matemáticas o de clasificación que deben investigarse antes de utilizar la información financiera.
Esta relación resulta especialmente útil para quienes comienzan a estudiar contabilidad financiera y necesitan comprender cómo los registros contables se convierten en información presentada en los estados financieros.
También facilita la lectura de la situación financiera por parte de propietarios, administradores, acreedores y otros usuarios de la información financiera.
¿Qué sucede cuando la ecuación contable no cuadra?
Cuando el activo total no coincide con la suma del pasivo y patrimonio, existe una diferencia que requiere investigación.
Entre las posibles causas se encuentran registros incompletos, errores al trasladar saldos, clasificación incorrecta de cuentas o equivocaciones al preparar los estados financieros.
Por ejemplo, supongamos que una empresa presenta:
Activo = $100,000
Pasivo = $65,000
Patrimonio = $30,000
La suma del pasivo y el patrimonio sería:
$65,000 + $30,000 = $95,000
Existe una diferencia de $5,000 respecto del activo reportado.
Esta diferencia no permite determinar por sí sola cuál es el error. Es necesario revisar los saldos, los movimientos contables y la preparación del estado de situación financiera.
¿Una ecuación equilibrada significa que la contabilidad está correcta?
No necesariamente.
Que la ecuación contable cuadre no garantiza que todas las operaciones estén correctamente registradas.
Por ejemplo, si una empresa realiza una compra a crédito por $10,000 y omite por completo el asiento correspondiente, la igualdad podría mantenerse, pero tanto sus activos como sus pasivos estarían subestimados.
También pueden existir errores de clasificación, reconocimiento o medición que no produzcan diferencias entre los dos lados de la ecuación.
Por eso, el equilibrio contable debe complementarse con procedimientos como la revisión de documentos, conciliaciones, análisis de cuentas y comprobaciones de los registros.
La ecuación permite verificar una relación fundamental de la información financiera, pero no sustituye los demás procedimientos necesarios para asegurar su calidad.
Conclusión
La ecuación contable es uno de los fundamentos esenciales para comprender el funcionamiento de la contabilidad. Mediante la igualdad Activo = Pasivo + Patrimonio, muestra la relación entre los recursos económicos de una empresa, sus obligaciones y la participación patrimonial de sus propietarios.
Su verdadera utilidad se aprecia cuando analizamos operaciones concretas. Como vimos en el ejemplo de RGL, S.A., los préstamos, compras, ingresos, gastos y pagos pueden modificar diferentes cuentas, pero la igualdad debe conservarse mediante el registro adecuado de las transacciones.
Comprender esta relación facilita el aprendizaje de la partida doble, la interpretación del estado de situación financiera y la identificación de errores que requieren revisión.
Referencia técnica
Las definiciones de activo, pasivo y patrimonio utilizadas en esta explicación se han contrastado con la Sección 2, Conceptos y Principios Generales, de la NIIF para las PYMES, tercera edición de 2025, emitida por el Consejo de Normas Internacionales de Contabilidad (IASB), especialmente los párrafos 2.44, 2.49 y 2.61.
Esta referencia se utiliza como fundamento conceptual. La aplicación de una edición específica de la norma depende de su fecha de entrada en vigor y de los requisitos de adopción establecidos en cada jurisdicción.
