Informe de auditoría interna: estructura, comunicación y ejemplo
El informe de auditoría interna comunica qué actividad fue examinada, cuál fue el alcance del trabajo, qué resultados se obtuvieron y qué conclusión profesional alcanzaron ...
Leer MásEl informe de auditoría interna comunica qué actividad fue examinada, cuál fue el alcance del trabajo, qué resultados se obtuvieron y qué conclusión profesional alcanzaron ...
Leer Más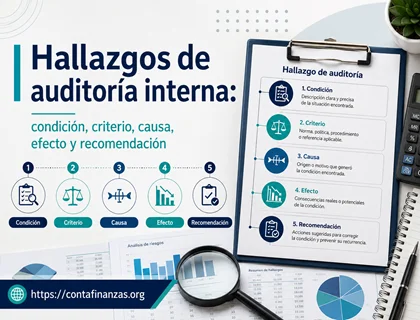
Un hallazgo de auditoría interna surge cuando la evidencia muestra una diferencia relevante entre lo que debería ocurrir y lo que realmente ocurre, y esa ...
Leer Más
El programa de trabajo y los papeles de auditoría interna permiten convertir una evaluación de riesgos en un proceso ordenado, comprobable y sujeto a supervisión.
Leer Más
La opinión del auditor independiente es la conclusión profesional sobre si los estados financieros han sido preparados, en todos sus aspectos materiales, de conformidad con ...
Leer Más
La evidencia de auditoría es la información que utiliza el auditor externo para sustentar sus conclusiones y formar una opinión sobre los estados financieros. Puede ...
Leer Más
El riesgo de auditoría y la materialidad son conceptos centrales para planificar y ejecutar una auditoría externa de estados financieros. Ambos ayudan a decidir dónde ...
Leer Más
La auditoría externa de estados financieros es un proceso realizado por un auditor independiente para obtener evidencia sobre la información financiera de una entidad y ...
Leer Más
Una matriz de riesgos y controles relaciona los objetivos de una actividad con los riesgos que pueden impedir su cumplimiento, los controles establecidos para gestionarlos ...
Leer Más
El universo auditable es una organización estructurada de los procesos, unidades, sistemas, programas, proyectos y demás asuntos que podrían ser examinados por la función de ...
Leer Más
Un plan anual de auditoría interna basado en riesgos convierte los objetivos, estrategias y riesgos de una organización en una selección justificada de trabajos de ...
Leer Más