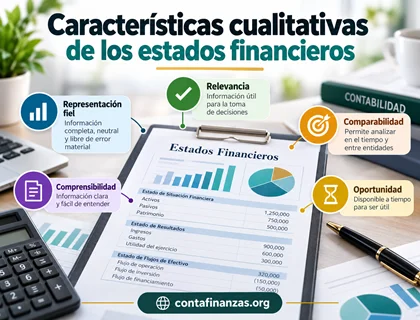
Las características cualitativas de los estados financieros, según la NIIF para las PYMES 2025, son las cualidades que permiten evaluar si la información financiera resulta útil para tomar decisiones económicas. Se clasifican en dos fundamentales —relevancia y representación fiel— y cuatro de mejora: comparabilidad, verificabilidad, oportunidad y comprensibilidad.
Estas características se encuentran desarrolladas en la Sección 2: Conceptos y Principios Fundamentales de la tercera edición de la Norma de Contabilidad NIIF para las PYMES, emitida por el Consejo de Normas Internacionales de Contabilidad (IASB) en febrero de 2025.
Su importancia va más allá de preparar estados financieros que cumplan una estructura determinada. Permiten evaluar si las cifras, explicaciones y estimaciones representan adecuadamente los hechos económicos y proporcionan información útil a inversores, prestamistas y otros acreedores.
En este artículo explicaremos las seis características, sus diferencias y su aplicación práctica mediante situaciones contables y un ejemplo de presentación de cuentas por cobrar.
¿Qué son las características cualitativas de los estados financieros?
Las características cualitativas son atributos que debe reunir la información financiera para contribuir a las decisiones de sus usuarios.
De acuerdo con el párrafo 2.9 de la NIIF para las PYMES 2025, la información financiera resulta útil cuando es relevante y representa fielmente lo que pretende representar. Esa utilidad puede mejorarse cuando la información también es comparable, verificable, oportuna y comprensible.
Las seis características se organizan de la siguiente manera:
| Clasificación | Característica | Función principal |
|---|---|---|
| Fundamental | Relevancia | Ayudar a los usuarios a tomar decisiones |
| Fundamental | Representación fiel | Describir adecuadamente los hechos económicos |
| De mejora | Comparabilidad | Permitir identificar semejanzas y diferencias |
| De mejora | Verificabilidad | Facilitar la comprobación de la información |
| De mejora | Oportunidad | Proporcionar información a tiempo |
| De mejora | Comprensibilidad | Facilitar la interpretación de la información |
Es importante comprender que las características de mejora no sustituyen a las fundamentales.
Por ejemplo, un informe puede estar perfectamente ordenado y presentarse a tiempo, pero si contiene información engañosa sobre las obligaciones de la empresa, no será útil para tomar decisiones.
Estas características forman parte de los conceptos desarrollados en la Sección 2 de NIIF para PYMES: Conceptos y Principios Fundamentales. Aquí nos concentraremos en explicar cómo utilizarlas para evaluar la calidad de la información financiera.
Características cualitativas fundamentales de la información financiera
Las dos características fundamentales son la relevancia y la representación fiel.
Ambas son necesarias. La información debe abordar asuntos que puedan influir en las decisiones de los usuarios y, al mismo tiempo, representar adecuadamente los fenómenos económicos sobre los que informa.
1. Relevancia: información que influye en las decisiones
La información financiera es relevante cuando tiene capacidad para influir en las decisiones de los usuarios, aunque algunos no la utilicen o ya la conozcan por otros medios.
De acuerdo con los párrafos 2.11 y 2.12, esa capacidad puede derivarse de su valor predictivo, confirmatorio o ambos.
Valor predictivo: la información puede utilizarse como dato para evaluar posibles resultados futuros.
Valor confirmatorio: permite confirmar o corregir evaluaciones realizadas anteriormente.
Por ejemplo, un banco que estudia una solicitud de crédito puede analizar la evolución de las cuentas por cobrar, el nivel de endeudamiento y la generación de efectivo de una empresa.
Los importes de períodos anteriores pueden ayudarle a evaluar tendencias. Al mismo tiempo, los resultados más recientes pueden confirmar o modificar sus expectativas sobre la capacidad de pago del solicitante.
La relevancia no significa que toda cifra deba utilizarse para elaborar proyecciones. Significa que la información tiene capacidad para influir en una decisión económica.
Materialidad o importancia relativa: un componente de la relevancia
La materialidad, también denominada importancia relativa, forma parte de la relevancia.
Según el párrafo 2.13, una información es material cuando su omisión, presentación inadecuada u ocultamiento podría influir razonablemente en las decisiones de los usuarios principales de los estados financieros.
Por ejemplo, una diferencia de $5,000 puede tener consecuencias distintas según el tamaño y las circunstancias de una empresa.
En una entidad pequeña, ese importe podría representar una parte importante de sus resultados. En otra con operaciones mucho mayores, su efecto podría ser diferente.
Sin embargo, la materialidad no depende exclusivamente del importe monetario.
La naturaleza de una transacción también puede hacerla relevante. Por ejemplo, una operación con una parte relacionada podría requerir atención por sus características, aunque su importe no sea elevado.
La NIIF para las PYMES no establece un porcentaje universal para determinar la materialidad de todas las empresas.
La evaluación debe considerar la naturaleza o magnitud de la información, o ambas, dentro de las circunstancias de la entidad.
2. Representación fiel: información que refleja el fenómeno económico
La representación fiel significa que la información debe describir adecuadamente la esencia del fenómeno económico que pretende comunicar.
Por ejemplo, una empresa podría presentar todos sus préstamos como obligaciones de largo plazo. Sin embargo, si una parte debe liquidarse dentro del período siguiente y cumple los criterios para clasificarse como corriente, esa presentación podría dificultar la comprensión de su situación financiera.
La representación fiel requiere tres cualidades:
Integridad. La información debe incluir las explicaciones y datos necesarios para comprender el fenómeno económico.
Neutralidad. La selección y presentación de información no deben estar sesgadas para favorecer una conclusión determinada.
Ausencia de error. La descripción del fenómeno y el proceso utilizado para producir la información deben estar libres de errores y omisiones.
Esto no significa que todas las mediciones contables sean exactas.
Muchas partidas requieren estimaciones, como determinadas obligaciones, deterioros del valor o vidas útiles de activos. Una estimación puede estar sujeta a incertidumbre y aun así proporcionar información útil cuando se elabora mediante procedimientos adecuados.
Prudencia y representación fiel
El párrafo 2.17 relaciona la neutralidad con la prudencia.
La prudencia consiste en ejercer cautela al formular juicios bajo condiciones de incertidumbre.
Por ejemplo, cuando una empresa evalúa la recuperación de cuentas por cobrar, no debería sobrestimar deliberadamente su valor para presentar una mejor situación financiera.
Pero tampoco sería correcto reducir arbitrariamente ese valor para mostrar resultados excesivamente conservadores.
La prudencia no justifica crear reservas ocultas ni sobrestimar pasivos o gastos.
Su función es apoyar una representación neutral y fundamentada en la información disponible y en los requerimientos contables aplicables.
Características cualitativas de mejora de los estados financieros
Las características de mejora contribuyen a que la información relevante y fielmente representada resulte más útil.
Son cuatro: comparabilidad, verificabilidad, oportunidad y comprensibilidad.
3. Comparabilidad: identificar diferencias y tendencias
La comparabilidad permite a los usuarios identificar semejanzas y diferencias entre la información de distintas entidades o de una misma empresa en diferentes períodos.
Por ejemplo, comparar las ventas, las obligaciones y los resultados de dos ejercicios ayuda a identificar cambios en el rendimiento financiero.
Sin embargo, para interpretar esas diferencias es necesario considerar si ambas cifras se prepararon utilizando criterios contables comparables.
Supongamos que una empresa cambia una política contable conforme a los requerimientos aplicables.
Si ese cambio afecta los importes presentados, los usuarios pueden necesitar información adicional para comprender por qué las cifras actuales difieren de las anteriores.
Comparabilidad no significa que las empresas deban mantener indefinidamente las mismas políticas contables.
La aplicación consistente de políticas contribuye a la comparabilidad, pero una política puede modificarse cuando la norma lo exige o permite y se cumplen las condiciones correspondientes.
Las reglas sobre cambios de políticas contables se desarrollan en la Sección 10 de la NIIF para las PYMES.
4. Verificabilidad: comprobar la representación de la información
La verificabilidad ayuda a los usuarios a tener confianza en que la información representa fielmente los fenómenos económicos que pretende describir.
De acuerdo con el párrafo 2.22, existe verificabilidad cuando observadores independientes y suficientemente informados podrían alcanzar un acuerdo, aunque no necesariamente completo, sobre la fidelidad de determinada información.
La comprobación puede realizarse de distintas maneras.
Por ejemplo, el saldo de bancos puede contrastarse con los estados de cuenta y las conciliaciones bancarias.
Las cuentas por cobrar pueden revisarse mediante registros auxiliares, facturas, conciliaciones, confirmaciones y cobros posteriores, según el procedimiento utilizado.
En el caso de estimaciones, la verificación puede centrarse en los datos, supuestos y métodos empleados.
Por tanto, verificabilidad no significa que todas las cifras deban observarse directamente en un mercado ni que los estados financieros tengan que estar auditados para poseer esta característica.
La verificabilidad también puede existir cuando se utilizan estimaciones fundamentadas, aun cuando distintos profesionales no coincidan exactamente en un único importe.
5. Oportunidad: información disponible cuando se necesita
La oportunidad consiste en poner la información a disposición de los usuarios a tiempo para que pueda influir en sus decisiones.
Por ejemplo, un banco que evalúa conceder financiamiento puede necesitar información financiera reciente para analizar la situación de una empresa.
Si recibe los estados financieros demasiado tarde, algunos datos podrían perder utilidad para esa decisión.
No obstante, la oportunidad no significa presentar información apresurada, incompleta o incorrecta.
El contador debe preparar los informes dentro de los plazos aplicables, procurando que la información sea relevante y represente fielmente las operaciones.
En determinadas circunstancias será necesario realizar estimaciones para preparar información oportuna. Estas deben fundamentarse y tratarse conforme a los requerimientos correspondientes.
6. Comprensibilidad: presentar información clara y ordenada
La comprensibilidad significa que la información financiera debe clasificarse, describirse y presentarse de manera clara y concisa.
Por ejemplo, un estado de situación financiera que distingue adecuadamente los activos, pasivos y patrimonio facilita su interpretación.
También resulta útil desglosar determinadas partidas cuando una presentación excesivamente agrupada podría ocultar información relevante.
Sin embargo, la comprensibilidad no autoriza eliminar información importante simplemente porque sea difícil de explicar.
Algunas operaciones financieras son complejas por su propia naturaleza.
En estos casos, la solución consiste en proporcionar explicaciones apropiadas, no en omitir los hechos económicos necesarios para comprender la situación de la entidad.
Una información sencilla pero incompleta no necesariamente es más útil que otra técnicamente compleja y adecuadamente explicada.
Ejemplo práctico de las seis características cualitativas
Veamos cómo pueden aplicarse estas características en una situación que requiere analizar información financiera.
Supongamos que Comercial Horizonte, S.A. presenta los siguientes saldos relacionados con sus cuentas por cobrar comerciales.
Los importes son ilustrativos. Suponemos que los ajustes por deterioro ya se determinaron conforme a los requerimientos contables aplicables y que la información procede de registros conciliados.
| Concepto | Año 2025 | Año 2026 |
|---|---|---|
| Cuentas por cobrar brutas | $100,000 | $140,000 |
| Menos: ajuste por deterioro | ($3,000) | ($9,000) |
| Cuentas por cobrar netas | $97,000 | $131,000 |
| Cartera con más de 90 días de vencimiento | $12,000 | $32,000 |
La cartera vencida se encuentra incluida dentro de las cuentas por cobrar brutas; no debe sumarse nuevamente.
¿Cómo identificar la relevancia?
Un prestamista puede considerar importante que las cuentas por cobrar brutas aumentaron de $100,000 a $140,000.
Sin embargo, también necesita observar que los saldos vencidos por más de 90 días pasaron de $12,000 a $32,000.
Esta información puede influir en la evaluación de la recuperación de los créditos comerciales y de las necesidades de efectivo de la empresa.
La información resulta relevante porque contribuye a comprender una situación que podría afectar las decisiones de financiamiento.
¿Cómo evaluar la representación fiel?
Las cuentas por cobrar brutas no deben confundirse con los importes netos reconocidos después del ajuste por deterioro.
En este ejemplo, el saldo neto de 2026 se determina así:
$140,000 − $9,000 = $131,000
Cuentas por cobrar netas = $131,000
Para evaluar si esa cifra representa fielmente la situación económica, debe revisarse si el ajuste por deterioro está fundamentado y cumple los requerimientos de la sección contable correspondiente.
No sería correcto afirmar que el importe neto es necesariamente apropiado solo porque la operación matemática está bien realizada.
¿Cómo intervienen las características de mejora?
Comparabilidad: la presentación de 2025 y 2026 permite observar la evolución de la cartera, siempre que se comprendan los criterios utilizados en ambos períodos.
Verificabilidad: los saldos pueden examinarse mediante registros auxiliares, antigüedad de cartera, conciliaciones y otra evidencia pertinente. También deben poder analizarse los fundamentos del ajuste por deterioro.
Oportunidad: esta información será más útil si está disponible cuando la gerencia, los prestamistas u otros usuarios necesitan evaluar la recuperación de los créditos.
Comprensibilidad: presentar por separado la cartera bruta, el ajuste por deterioro y el importe neto facilita interpretar los datos.
De esta manera, las características cualitativas permiten analizar no solo si una cifra está correctamente sumada, sino también si la información resulta adecuada para las decisiones de sus usuarios.
El ejemplo no establece una fórmula universal para calcular pérdidas por deterioro. La medición debe realizarse conforme a los requerimientos aplicables a los instrumentos financieros y a las circunstancias de la entidad.
Cómo se relacionan las características cualitativas entre sí
Las seis características no actúan de manera aislada.
La relevancia y la representación fiel constituyen el punto de partida. Las características de mejora contribuyen a que esa información pueda compararse, comprobarse, utilizarse oportunamente y comprenderse.
¿Qué sucede cuando resulta difícil satisfacer todas las características?
En determinadas circunstancias, el preparador debe ejercer juicio profesional para identificar la información que resulte más útil.
Por ejemplo, puede existir incertidumbre respecto del importe final de una obligación cuya medición requiere estimaciones.
Esperar hasta disponer de información absolutamente precisa podría retrasar la presentación de los estados financieros.
Sin embargo, comunicar una cifra arbitraria para entregar los informes rápidamente tampoco sería apropiado.
La entidad deberá aplicar los criterios de reconocimiento y medición correspondientes, utilizar información razonable y proporcionar las revelaciones necesarias cuando proceda.
El párrafo 2.19 describe un proceso conceptual que consiste en identificar el fenómeno económico, determinar qué información sería más relevante y evaluar si puede representarse fielmente.
Este enfoque ayuda a seleccionar información útil sin reducir la calidad a una única característica.
La importancia del juicio profesional
El juicio profesional interviene cuando deben seleccionarse estimaciones, evaluarse circunstancias particulares y analizarse los requerimientos contables aplicables.
Pero el contador no puede apartarse libremente de una disposición específica de la NIIF para las PYMES alegando que otro tratamiento parece más comprensible o comparable.
El párrafo 2.2 establece que los requerimientos de las demás secciones prevalecen sobre los conceptos generales de la Sección 2 cuando existe una diferencia.
Por ello, las características cualitativas orientan la preparación de información útil, pero no sustituyen las reglas particulares de reconocimiento, medición, presentación y revelación.
Materialidad y costo de preparar información financiera
La utilidad de la información también debe analizarse considerando la materialidad y los costos de su preparación.
Como hemos visto, la materialidad forma parte de la relevancia. Una información puede ser importante por su importe, naturaleza o circunstancias.
Por otra parte, los párrafos 2.25 a 2.27 desarrollan la restricción del costo.
Preparar información financiera genera costos relacionados con recopilación de datos, procesamiento, comprobación y presentación.
Por ejemplo, obtener una valoración especializada puede requerir recursos que deben considerarse frente a la utilidad de la información producida.
Sin embargo, la restricción del costo no concede una autorización general para omitir requerimientos de la norma.
Cuando existe una exención específica por costo o esfuerzo desproporcionado, deben cumplirse sus condiciones particulares y las revelaciones que correspondan.
Esto es diferente de decidir unilateralmente que cierta información no será preparada porque resultaría costosa.
Materialidad y costo no son dos características adicionales
Es importante distinguir estos conceptos:
- La materialidad es un aspecto de la relevancia.
- El costo constituye una restricción sobre la preparación de información financiera útil.
- Las características cualitativas fundamentales y de mejora continúan siendo las seis identificadas anteriormente.
Esta distinción ayuda a comprender correctamente la estructura conceptual de la Sección 2.
Cómo aplicar las características cualitativas al revisar estados financieros
Las características cualitativas pueden utilizarse como criterios de revisión durante el proceso de preparación y presentación de información financiera.
La siguiente tabla reúne algunas preguntas prácticas que pueden orientar esa revisión.
| Característica | Pregunta de revisión |
|---|---|
| Relevancia | ¿La información puede influir en las decisiones de los usuarios principales? |
| Representación fiel | ¿Describe adecuadamente el fenómeno económico y se encuentra fundamentada? |
| Comparabilidad | ¿Permite comprender las diferencias entre períodos o entidades? |
| Verificabilidad | ¿Existen datos, procedimientos y evidencias que permitan comprobar la información? |
| Oportunidad | ¿Está disponible cuando los usuarios necesitan tomar decisiones? |
| Comprensibilidad | ¿Se presenta con claridad, sin ocultar información relevante? |
Estas preguntas no sustituyen los procedimientos contables ni constituyen una lista exhaustiva de cumplimiento de la NIIF para las PYMES.
Su función es ayudar a identificar aspectos que requieren mayor análisis.
Errores frecuentes que afectan la utilidad de la información
Entre las situaciones que conviene evitar se encuentran presentar saldos sin conciliarlos, utilizar estimaciones sin fundamento suficiente, ocultar partidas materiales dentro de agrupaciones generales y omitir explicaciones necesarias para comprender cambios importantes.
También debe evitarse confundir consistencia con la obligación de mantener una política contable que ya no corresponde conforme a la norma.
Otro error consiste en creer que la emisión oportuna de los estados financieros garantiza su calidad. La información también debe ser relevante y representar fielmente los hechos económicos.
Finalmente, una presentación extensa no necesariamente es más completa. El exceso de información poco relevante puede dificultar que los usuarios identifiquen los asuntos importantes.
Importancia de las características cualitativas para las PYMES
En las pequeñas y medianas entidades, estas características adquieren importancia porque los estados financieros pueden utilizarse para solicitar créditos, evaluar inversiones, analizar obligaciones y valorar el rendimiento de la empresa.
Los prestamistas, inversores y otros acreedores necesitan información que les permita comprender los recursos de la entidad, sus compromisos y las perspectivas de recuperación de los fondos proporcionados.
La gerencia también puede utilizar esa información para administrar los recursos económicos, aunque los estados financieros de propósito general están dirigidos principalmente a usuarios externos.
Aplicar adecuadamente las características cualitativas no garantiza la aprobación de un préstamo ni elimina los riesgos empresariales.
Lo que permite es proporcionar información más útil para fundamentar esas decisiones.
La aplicación de la norma también depende de determinar si una entidad se encuentra comprendida dentro de su alcance. Este aspecto se desarrolla en la Sección 1 de NIIF para PYMES.
Características cualitativas y tercera edición de las NIIF para PYMES 2025
La tercera edición de la NIIF para las PYMES revisó la Sección 2 para alinearla en determinados aspectos con el Marco Conceptual para la Información Financiera de 2018.
En esta edición, las características cualitativas fundamentales son la relevancia y la representación fiel, mientras que comparabilidad, verificabilidad, oportunidad y comprensibilidad son características de mejora.
La revisión también desarrolla conceptos relacionados con materialidad, prudencia, incertidumbre y costo de proporcionar información financiera útil.
La tercera edición es aplicable, conforme al calendario internacional del IASB, a períodos anuales que comiencen a partir del 1 de enero de 2027, con aplicación anticipada permitida.
No obstante, corresponde verificar los requisitos de adopción establecidos en cada jurisdicción antes de determinar qué edición debe aplicar una entidad.
Para continuar estudiando las distintas secciones de la norma, puedes consultar la categoría NIIF para PYMES de Contafinanzas, que reúne las guías y explicaciones disponibles.
Conclusión
Las características cualitativas de la información financiera permiten evaluar si los estados financieros contienen información útil para la toma de decisiones.
La relevancia y la representación fiel constituyen sus características fundamentales. La comparabilidad, verificabilidad, oportunidad y comprensibilidad contribuyen a mejorar esa utilidad.
Su aplicación exige algo más que presentar cifras equilibradas: también requiere identificar información importante, fundamentar estimaciones, comunicar los datos con claridad y respetar los requerimientos contables correspondientes.
Como mostró el ejemplo de las cuentas por cobrar, estas características permiten analizar conjuntamente los importes presentados, la evidencia disponible, los cambios entre períodos y su utilidad para los usuarios.
Por ello, comprenderlas resulta esencial para contadores, estudiantes y profesionales que preparan o interpretan estados financieros conforme a la NIIF para las PYMES.
Referencias normativas
El contenido se fundamenta en la Norma de Contabilidad NIIF para las PYMES, tercera edición de 2025, emitida por el IASB, particularmente en las siguientes disposiciones:
- Párrafos 2.8 a 2.10: características cualitativas de la información financiera útil.
- Párrafos 2.11 a 2.13: relevancia y materialidad.
- Párrafos 2.14 a 2.18: representación fiel, neutralidad, prudencia y ausencia de error.
- Párrafo 2.19: aplicación de las características fundamentales.
- Párrafos 2.20 a 2.24: comparabilidad, verificabilidad, oportunidad y comprensibilidad.
- Párrafos 2.25 a 2.31: restricción del costo y costo o esfuerzo desproporcionados.
- Apéndice A: fecha de vigencia y transición.
Revisión técnica del contenido: 20 de octubre de 2026.
